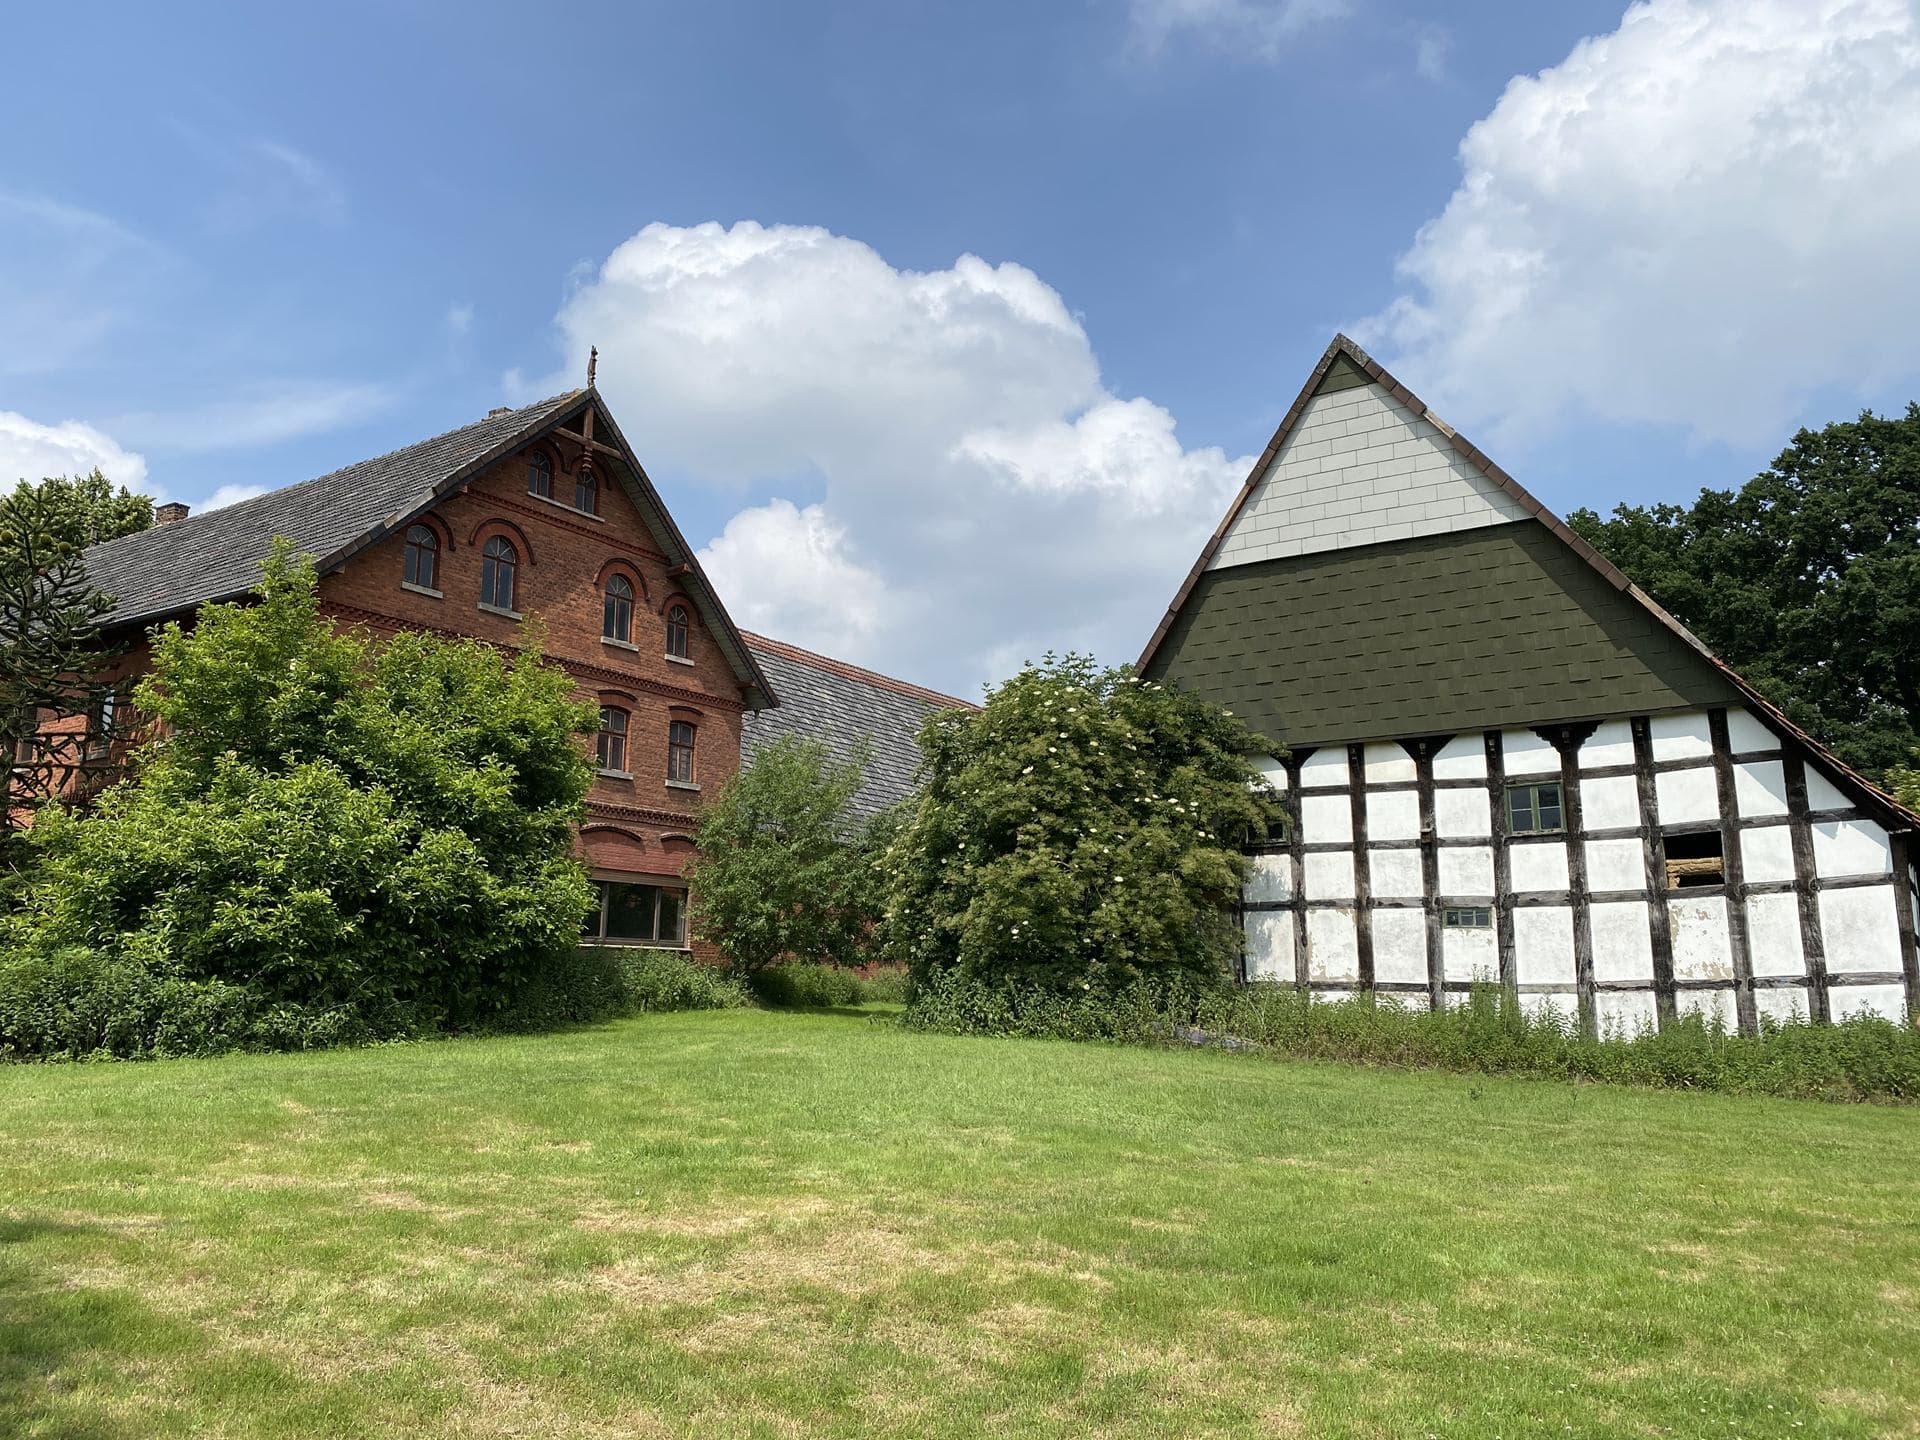
Einen Bauernhof verkauft man nur einmal im Leben – und meist steckt die Arbeit von Generationen darin. Ob die Nachfolge fehlt, der Betrieb sich nicht mehr trägt oder eine Erbengemeinschaft eine Lösung braucht: Der Verkauf eines Hofes mit Hofstelle, Flächen und Inventar folgt anderen Regeln als der Verkauf eines Wohnhauses. Dieser Ratgeber zeigt Eigentümern im Osnabrücker Land und in Ostwestfalen, wie ein Hof bewertet wird, ob er im Ganzen oder in Teilen verkauft werden sollte, welche Genehmigungen und Steuern eine Rolle spielen und wie der Ablauf aussieht.
Das Wichtigste in Kürze
- Ein Hof ist ein Paket aus Hofstelle, Wirtschaftsgebäuden, Flächen, Inventar und Rechten. Jeder Teil wird einzeln bewertet – und spricht andere Käufer an.
- Der Markt bewegt sich: In Niedersachsen hat sich der Flächenumsatz bei Hofverkäufen 2025 gegenüber dem Vorjahr mehr als verdoppelt.
- Werden landwirtschaftliche Flächen mitverkauft, braucht der Vertrag eine Genehmigung: in Niedersachsen ab 0,5 Hektar (ab 14. April 2027 ab 1 Hektar), in Nordrhein-Westfalen bei mehr als 1,0 Hektar.
- Der Gewinn aus dem Verkauf eines landwirtschaftlichen Betriebs ist grundsätzlich steuerpflichtig. Es gibt einen Freibetrag von 45.000 Euro ab dem 55. Lebensjahr und die Möglichkeit, Gewinne auf Ersatzinvestitionen zu übertragen.
- Steht ein Hofvermerk im Grundbuch, gilt die Höfeordnung – mit Folgen für Erben und für den Verkaufserlös.
1. Was genau soll verkauft werden?
„Bauernhof" kann vieles heißen. Für Bewertung, Käuferkreis und Steuern macht es einen großen Unterschied, welcher Fall bei Ihnen vorliegt:
| Ausgangslage | Typische Käufer | Mehr dazu |
|---|---|---|
| Aktiver Betrieb mit Hofstelle, Flächen und Inventar | Landwirte, die übernehmen oder aufstocken; Agrarbetriebe | dieser Ratgeber |
| Hofstelle mit verpachteten Flächen, Betrieb ruht | Landwirte für die Flächen, private Käufer für die Hofstelle | dieser Ratgeber und Verpachtetes Ackerland verkaufen |
| Resthof ohne oder mit wenig Fläche | Pferdehalter, Familien, Selbstständige | Resthof verkaufen, für den Grönegau Resthof verkaufen in Melle |
| Nur Flächen – Acker, Grünland, Wald | Landwirte, Anleger, Nachbarn | Ackerland verkaufen und Waldgrundstück verkaufen |
2. Der Markt: Hofverkäufe nehmen zu
Lange wurden Höfe kaum im Ganzen gehandelt. Das ändert sich: Nach den Landesgrundstücksmarktdaten 2026 stieg der Flächenumsatz bei verkauften landwirtschaftlichen Höfen in Niedersachsen von 2.300 Hektar im Jahr 2024 auf 4.700 Hektar im Jahr 2025 – der höchste Wert seit 2016. Der Geldumsatz lag bei 141 Millionen Euro.
Das Dashboard der Gutachterausschüsse zu Hofverkäufen zeigt für 2025 (abgerufen im Oktober 2026):
- 51 ausgewertete Hofverkäufe ab zehn Hektar in ganz Niedersachsen,
- mittlere Größe 23,1 Hektar,
- mittlerer Kaufpreis 4,19 Euro je Quadratmeter Gesamtfläche einschließlich der Gebäude – rund das 1,3-Fache des landwirtschaftlichen Bodenrichtwerts.
Für den Landkreis Osnabrück weist das Dashboard über den gesamten Zeitraum 2010 bis 2025 nur sieben ausgewertete Verkäufe dieser Größe aus, im Mittel zu 6,63 Euro je Quadratmeter bei 15,7 Hektar. Das zeigt zweierlei: Höfe im Ganzen kommen hier selten auf den Markt, und jeder Verkauf ist ein Einzelfall. Was Ackerland, Grünland und Wald in der Region einzeln kosten, steht in unserem Ratgeber Ackerland verkaufen – im Landkreis Osnabrück lag Ackerland 2025 im Mittel bei 10,00 Euro je Quadratmeter.
3. Was Ihren Hof wert macht
Der Wert eines Hofes ergibt sich nicht aus einer Zahl je Hektar, sondern aus fünf Bausteinen:
| Baustein | Worauf es ankommt |
|---|---|
| Wohnhaus und Hofstelle | Baujahr, Zustand, Modernisierungen, Energieausweis, Größe des Hofgrundstücks |
| Wirtschaftsgebäude | Bausubstanz, Nutzbarkeit für heutige Betriebe, Genehmigungslage, Altlasten wie alte Wellplattendächer oder Güllelager |
| Flächen | Lage zum Hof, Arrondierung, Bodenqualität, Zuschnitt, eigene oder zugepachtete Flächen, laufende Pachtverträge |
| Inventar und Vorräte | Maschinen, Tierbestand, Futter- und Feldbestände – sie werden gesondert bewertet und oft getrennt verkauft |
| Rechte und Lasten | Altenteil und Wohnrechte, Wegerechte, Leitungsrechte, Hofvermerk, Baulasten |
Gerade der letzte Punkt wird oft erst beim Notar bemerkt: Ein im Grundbuch eingetragenes Altenteil oder Wohnrecht muss vor dem Verkauf gelöscht oder vom Käufer übernommen werden. Sehen Sie deshalb früh in den Grundbuchauszug.
Bei Haseland Immobilien schätzen wir Hofstelle und Flächen vor Ort ein. Marc-André Lasarz ist zertifizierter Sachverständiger für Immobilienbewertung (DIAZert, TEGoVA REV). Braucht es einen ausführlich begründeten Wert, etwa für Finanzamt, Bank oder Miterben, ist ein Verkehrswertgutachten der passende Weg. Wer nicht nur den Hof, sondern einen noch laufenden Betrieb abgeben will, findet die Wege und die sinnvolle Reihenfolge auf der Seite Landwirtschaftlichen Betrieb verkaufen oder aufgeben.
➡️ Kostenlose Ersteinschätzung für Ihren Hof anfragen
4. Im Ganzen oder in Teilen verkaufen?
Das ist die wichtigste strategische Entscheidung – und sie hat rechtliche Grenzen.
Im Ganzen: Ein Vertrag, ein Käufer, ein Termin. Das passt, wenn ein Landwirt oder ein Agrarbetrieb den Hof weiterführen will. Der Käuferkreis ist allerdings klein.
In Teilen: Die Hofstelle geht an einen privaten Käufer, die Flächen an Landwirte aus der Umgebung. Oft ist die Summe höher, weil jede Gruppe für „ihren" Teil mehr zahlt. Der Aufwand ist größer, und die Behörde schaut genauer hin: Nach § 9 Grundstückverkehrsgesetz kann die Genehmigung versagt werden, wenn Grundbesitz unwirtschaftlich verkleinert oder aufgeteilt würde – etwa wenn ein selbständiger landwirtschaftlicher Betrieb dadurch seine Lebensfähigkeit verlöre.
Flächen behalten und verpachten: Wer nur die Hofstelle verkauft und die Flächen verpachtet, behält laufende Einnahmen und den Besitz in der Familie. Auch das hat steuerliche Folgen, die vorher geklärt sein sollten.
Welcher Weg mehr bringt, rechnen wir mit Ihnen durch, bevor etwas veröffentlicht wird. Auf Wunsch läuft der Verkauf diskret, ohne öffentliches Inserat.
5. Genehmigung und Vorkaufsrecht
Sobald landwirtschaftliche Flächen mitverkauft werden, braucht der Kaufvertrag eine behördliche Genehmigung:
- Niedersachsen: ab 0,5 Hektar, ab dem 14. April 2027 nach dem neuen Agrarstrukturgesetz ab 1 Hektar; zuständig ist die Landwirtschaftsbehörde des Landkreises.
- Nordrhein-Westfalen: bei mehr als 1,0 Hektar, zuständig ist die Kreisstelle der Landwirtschaftskammer.
Die Genehmigung ist in der Praxis der Normalfall. Schwieriger kann es werden, wenn Flächen an Käufer gehen sollen, die keine Landwirte sind: Dann kann ein siedlungsrechtliches Vorkaufsrecht zugunsten eines Landwirts greifen. Bei einer Hofstelle ohne nennenswerte Flächen spielt das in der Regel keine Rolle. Die Einzelheiten für beide Bundesländer haben wir im Ratgeber Ackerland verkaufen zusammengestellt.
6. Steuern: vor dem Notartermin klären
Der Verkauf eines landwirtschaftlichen Betriebs ist steuerlich ein eigener Vorgang. Drei Punkte sollten Sie mit Ihrem Steuerberater besprechen, bevor ein Kaufvertrag entworfen wird:
- Der Veräußerungsgewinn ist steuerpflichtig. Er gehört zu den Einkünften aus Land- und Forstwirtschaft (§ 14 Einkommensteuergesetz). Maßgeblich ist der Unterschied zwischen Verkaufspreis und Buchwert – und bei Flächen, die seit Jahrzehnten zum Hof gehören, ist der Buchwert oft niedrig.
- Freibetrag von 45.000 Euro. Wer das 55. Lebensjahr vollendet hat oder dauernd berufsunfähig ist, erhält auf Antrag einen Freibetrag von 45.000 Euro. Er wird nur einmal im Leben gewährt und schmilzt ab, soweit der Gewinn 136.000 Euro übersteigt (§ 16 Absatz 4 Einkommensteuergesetz).
- Gewinne übertragen. Gewinne aus dem Verkauf von Grund und Boden oder Gebäuden lassen sich unter bestimmten Voraussetzungen auf Ersatzinvestitionen übertragen; dafür kann eine Rücklage gebildet werden, die in der Regel innerhalb von vier Jahren zu verwenden ist (§ 6b Einkommensteuergesetz).
Nur Flächen verkaufen statt des ganzen Hofes? Dann gelten andere Regeln, und es kommt vor allem darauf an, wohin die Fläche steuerlich gehört:
- Fläche im Betriebsvermögen: Der Gewinn – Verkaufspreis abzüglich Buchwert – gehört zu den Einkünften aus Land- und Forstwirtschaft und ist steuerpflichtig, egal wie lange Sie die Fläche schon besitzen. Der Betrieb gilt dadurch nicht als aufgegeben, solange noch mindestens eine landwirtschaftliche Fläche übrig bleibt (§ 14 Absatz 2 Einkommensteuergesetz). Die Übertragung des Gewinns auf eine Ersatzinvestition nach § 6b kann auch hier möglich sein.
- Freibetrag: Die 45.000 Euro aus § 16 Absatz 4 gibt es für den Verkauf oder die Aufgabe des ganzen Betriebs oder Teilbetriebs – nicht für den Verkauf einzelner Flächen.
- Fläche im Privatvermögen: Hat die Fläche nie zu einem Betrieb gehört, ist der Gewinn nur steuerpflichtig, wenn zwischen Kauf und Verkauf nicht mehr als zehn Jahre liegen (§ 23 Einkommensteuergesetz).
Wichtig auch für alle, deren Betrieb längst ruht: Flächen und Gebäude eines verpachteten oder aufgegebenen Hofes gehören häufig weiterhin zum Betriebsvermögen. Ob das bei Ihnen so ist, entscheidet über viel Geld. Wir sprechen das Thema in der Beratung aktiv an, damit es nicht erst beim Notar auffällt. Ob statt eines Verkaufs auch Verpachten oder eine Übergabe infrage kommt, vergleicht unser Ratgeber Hof ohne Nachfolger: verpachten, übergeben oder verkaufen?
7. Höfeordnung und Erben
In Niedersachsen und Nordrhein-Westfalen gilt die Höfeordnung. Steht im Grundbuch ein Hofvermerk, geht der Hof im Erbfall ungeteilt auf einen Hoferben über; die übrigen Erben erhalten eine Abfindung. Für den Verkauf heißt das:
- Hofvermerk prüfen. Er ist im Grundbuch eingetragen. Soll der Hof aufgelöst werden, kann der Eigentümer den Vermerk löschen lassen.
- Nachabfindung beachten. Verkauft der Hoferbe den Hof innerhalb von 20 Jahren nach dem Erbfall, können die weichenden Erben einen Anteil am Erlös verlangen (§ 13 Höfeordnung).
- Erbengemeinschaft einbinden. Gehört der Hof mehreren Erben gemeinsam, müssen alle dem Verkauf zustimmen. Mehr dazu im Beitrag Auflösung der Erbengemeinschaft.
8. Unterlagen und Ablauf
Diese Unterlagen sollten vor dem Start vorliegen:
- aktueller Grundbuchauszug mit allen Flurstücken, Flurkarten und Flächenverzeichnis
- Baugenehmigungen für Wohnhaus, Ställe, Hallen und Nebenanlagen
- Pachtverträge für verpachtete und zugepachtete Flächen
- Energieausweis für das Wohnhaus
- Angaben zu Altenteil, Wohnrechten, Wegerechten und Baulasten
- Inventarliste, falls Maschinen oder Tiere mitverkauft werden
- die letzten Jahresabschlüsse – für Käufer, die den Betrieb weiterführen wollen
Der Ablauf bei Haseland Immobilien: Bestandsaufnahme vor Ort, Einschätzung von Hofstelle und Flächen, Entscheidung über Verkauf im Ganzen oder in Teilen, Abstimmung mit Steuerberater und Notar, gezielte Ansprache passender Käufer, Verhandlung, Genehmigungsverfahren, Notartermin und Übergabe. Einen Überblick über unsere Leistungen finden Sie auf der Seite Landwirtschaftliche Immobilien; für Reitanlagen und Pferdebetriebe gibt es die Seite Pferdeimmobilien.
FAQ – Häufige Fragen zum Hofverkauf
Was ist mein Bauernhof wert?
Das lässt sich nur nach einem Termin vor Ort sagen, weil Wohnhaus, Wirtschaftsgebäude, Flächen, Inventar und Rechte einzeln bewertet werden. Als Rahmen: In Niedersachsen wurden Höfe ab zehn Hektar 2025 im Mittel für 4,19 Euro je Quadratmeter Gesamtfläche verkauft. Die Ersteinschätzung ist für Eigentümer in der Region kostenlos.
Kann ich meinen Hof an jemanden verkaufen, der kein Landwirt ist?
Grundsätzlich ja. Bei den landwirtschaftlichen Flächen prüft die Behörde im Genehmigungsverfahren allerdings, ob Landwirte aus der Umgebung die Flächen benötigen; dann kann ein Vorkaufsrecht greifen. Deshalb werden Hofstelle und Flächen oft an unterschiedliche Käufer verkauft.
Muss ich den Verkaufserlös versteuern?
Der Gewinn aus dem Verkauf eines landwirtschaftlichen Betriebs ist grundsätzlich steuerpflichtig. Ab dem 55. Lebensjahr gibt es auf Antrag einmalig einen Freibetrag von 45.000 Euro, der bei höheren Gewinnen abschmilzt. Klären Sie Ihren Fall vor dem Notartermin mit einem Steuerberater, der sich mit Landwirtschaft auskennt.
Muss ich Steuern zahlen, wenn ich nur Ackerland verkaufe?
Das hängt davon ab, ob die Fläche zum land- und forstwirtschaftlichen Betriebsvermögen gehört. Dann ist der Gewinn über dem Buchwert steuerpflichtig, unabhängig davon, wie lange Sie die Fläche besitzen – das gilt häufig auch für Flächen eines verpachteten oder ruhenden Hofes. Gehört die Fläche zum Privatvermögen, ist der Gewinn nur innerhalb von zehn Jahren nach dem Kauf steuerpflichtig. Der Freibetrag von 45.000 Euro gilt nicht für den Verkauf einzelner Flächen.
Bringt der Verkauf in Teilen mehr als der Verkauf im Ganzen?
Häufig ja, weil private Käufer für die Hofstelle und Landwirte für die Flächen jeweils mehr zahlen als ein Gesamtkäufer. Die Aufteilung braucht aber die Genehmigung der Behörde und mehr Zeit. Wir rechnen beide Wege vorab durch.
Was passiert mit dem Altenteil im Grundbuch?
Ein eingetragenes Altenteil oder Wohnrecht bleibt beim Verkauf bestehen, solange es nicht gelöscht wird. Vor einem Verkauf sollte geklärt sein, ob es gelöscht werden kann oder der Käufer es übernimmt – das beeinflusst den Preis deutlich.
Fazit
Ein Hofverkauf gelingt, wenn drei Fragen früh beantwortet sind: Was ist der Hof in seinen Teilen wert, wird er im Ganzen oder aufgeteilt verkauft, und welche steuerlichen und erbrechtlichen Folgen hat das? Wer Grundbuch, Pachtverträge und Steuerfragen vor der Vermarktung klärt, verhandelt aus einer starken Position. Haseland Immobilien begleitet Eigentümer im Osnabrücker Land und in Ostwestfalen dabei – von der ersten Einschätzung über die Ansprache passender Käufer bis zum Notartermin, auf Wunsch diskret.
➡️ Jetzt unverbindlich beraten lassen
Hinweis: Dieser Beitrag stellt keine Steuer- oder Rechtsberatung im Einzelfall dar. Bitte lassen Sie Ihren konkreten Fall von einem Rechtsanwalt, Notar und/oder Steuerberater prüfen. Angaben entsprechen dem Stand November 2026 ohne Gewähr.
In diesem Text wird aus Gründen der besseren Lesbarkeit das generische Maskulinum verwendet. Weibliche und anderweitige Geschlechteridentitäten sind ausdrücklich mitgemeint.